Domain schloßhof.de kaufen?
Wir ziehen mit dem Projekt
schloßhof.de um.
Sind Sie am Kauf der Domain
schloßhof.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schloßhof.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
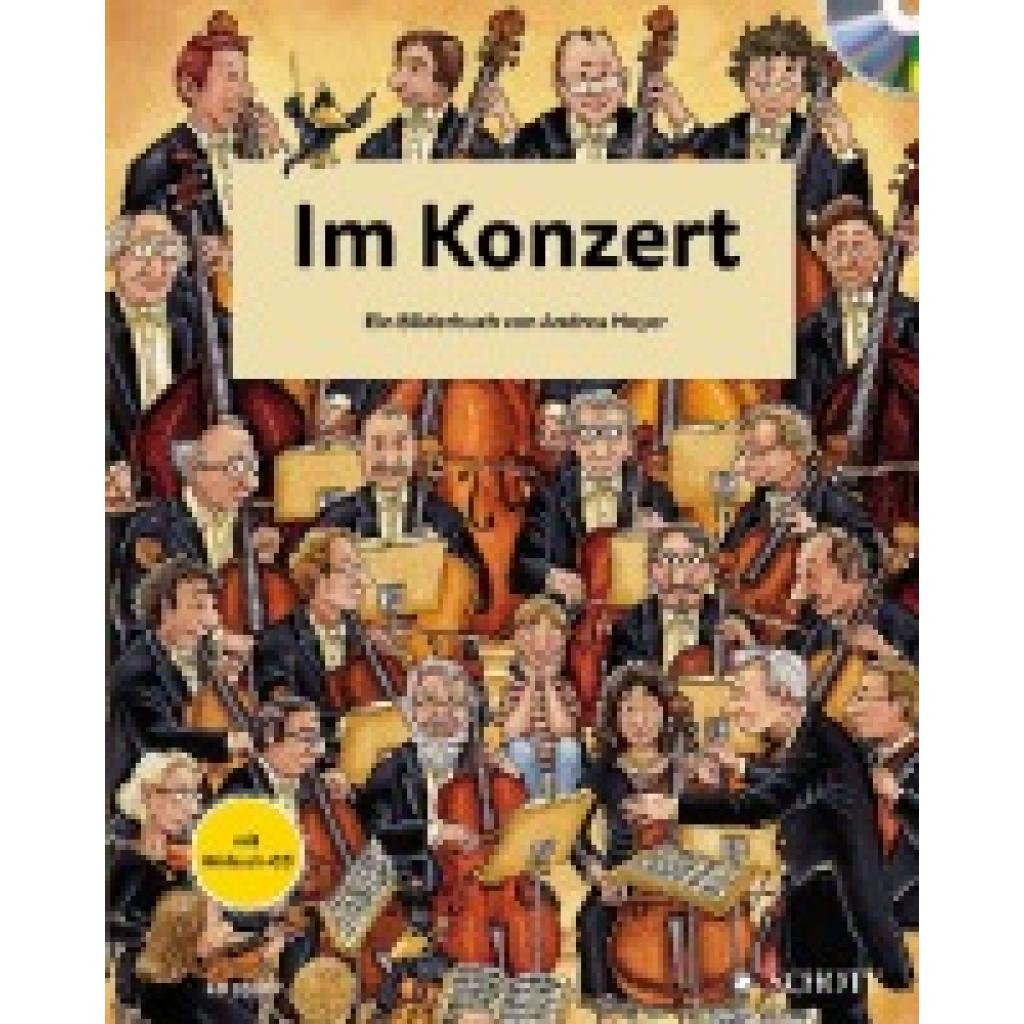
Im KonzertIm Konzert , Ein Bilderbuch. Ausgabe mit CD , Motorhauben & Teile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 201809, Produktform: Leinen, Beilage: Ausgabe mit CD (Hardcover), Autoren: Hoyer, Andrea, Illustrator: Hoyer, Andrea, Seitenzahl/Blattzahl: 28, Keyword: Bilderbuch / Bildband; Konzert; Musikbuch; Sinfonieorchester, Fachschema: Bilderbuch / Sachbilderbuch~Musik / Kinderliteratur, Jugendliteratur~Geschenkband / Kinder~Kunst / Kindersachbuch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Kunst & Künstler~Kinder/Jugendliche: Sachbuch: Musik~Kindergeschenkbücher~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Kunst/Musik, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schott Music, Verlag: Schott Music, Verlag: Schott Music, Länge: 279, Breite: 222, Höhe: 10, Gewicht: 352, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur als politische Kultur, Fachbücher von Hermann Seidl HippDas Buch "Architektur als politische Kultur" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Architektur und politischen sowie philosophischen Konzepten. Die Autoren, unter der Leitung von Hermann Seidl Hipp, beleuchten, wie Architektur als Medium der politischen Selbstdarstellung fungiert und welche Rolle sie in verschiedenen Epochen, von der Antike bis zur Moderne, spielt. Durch die Diskussion zahlreicher Beispiele wird deutlich, dass die Ästhetik des Bauens nicht nur durch funktionale Aspekte, sondern auch durch gesellschaftliche und kulturelle Strömungen geprägt ist. Dieses Fachbuch richtet sich an Studierende und Fachleute aus den Bereichen Architektur, Kunst und Design und bietet wertvolle Einblicke in die politische Dimension der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
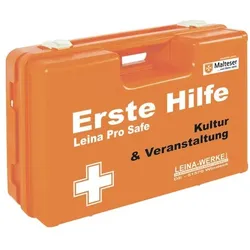
LEINA-WERKE Kultur & Veranstaltung Erste-Hilfe-Koffer »Pro Safe«, 31x21x13 cmKultur & Veranstaltung Erste-Hilfe-Koffer »Pro Safe«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Freizeit, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 210 mm, Artikelbezeichnung: Pro Safe, Gewicht: 3.3 kg, Tiefe: 130 mm, Hersteller-Artikelnummer: REF21113, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer120,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
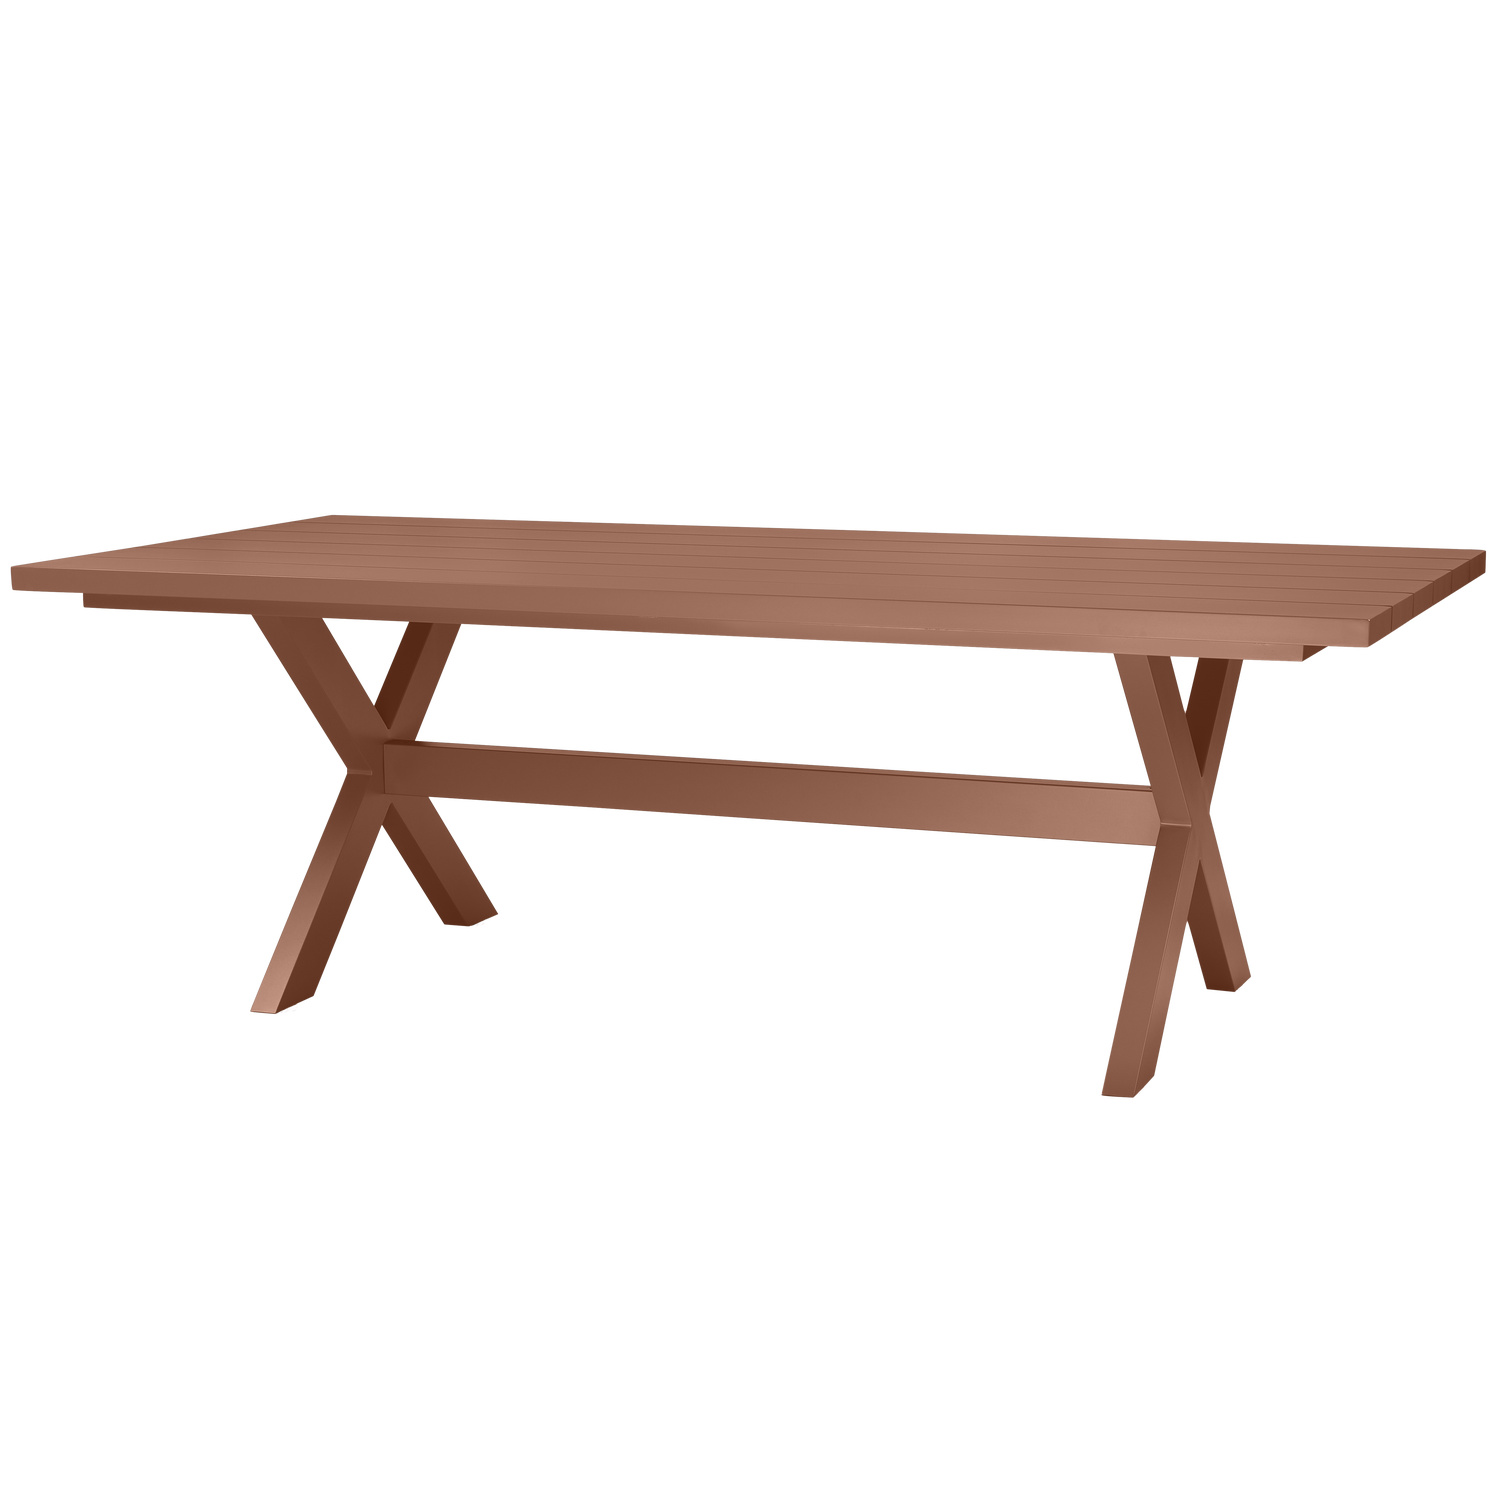
Delta Picknick Garten Aluminium Terra 220X100cmOutdoor-PicknicktischHergestellt aus leichtem AluminiumVeredelt mit einer matten PulverbeschichtungH 75 cm x B 220 cm x T 105 cmEine praktische Gartenbank aus leichtem Aluminium. Das finden Sie in der Delta-Serie der Outdoor-Marke WOOOD. Die Delta Picknickbank und der Picknicktisch sind separat erhältlich und in einer trendigen, farbigen, matten Pulverbeschichtung ausgeführt.OutdoorSchützen Sie die Möbel mit einer Plastikfolie oder Schutzhülle vor starkem Regen, Nachtfrost und der Winterperiode. Wenn möglich, ist es besser, die Möbel drinnen zu überwintern.MaterialAluminium ist aufgrund seines geringen Gewichts, seiner starken Zusammensetzung und seiner Flexibilität eine sehr geeignete Metallart für die Möbelentwicklung. Das Aluminium in unseren Kollektionen durchläuft verschiedene Behandlungen und Veredelungen, wie Schweißen, Stanzen, Pulverbeschichten oder Nasslackieren. Dies verleiht dem Aluminiumartikel ein schickes Aussehen oder sogar einen verwitterten, gelebten Look. Aluminium h359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im KonzertIm Konzert , Ein Bilderbuch. Ausgabe mit CD , Motorhauben & Teile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 201809, Produktform: Leinen, Beilage: Ausgabe mit CD (Hardcover), Autoren: Hoyer, Andrea, Illustrator: Hoyer, Andrea, Seitenzahl/Blattzahl: 28, Keyword: Bilderbuch / Bildband; Konzert; Musikbuch; Sinfonieorchester, Fachschema: Bilderbuch / Sachbilderbuch~Musik / Kinderliteratur, Jugendliteratur~Geschenkband / Kinder~Kunst / Kindersachbuch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Kunst & Künstler~Kinder/Jugendliche: Sachbuch: Musik~Kindergeschenkbücher~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Kunst/Musik, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schott Music, Verlag: Schott Music, Verlag: Schott Music, Länge: 279, Breite: 222, Höhe: 10, Gewicht: 352, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Architektur als politische Kultur, Fachbücher von Hermann Seidl HippDas Buch "Architektur als politische Kultur" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Architektur und politischen sowie philosophischen Konzepten. Die Autoren, unter der Leitung von Hermann Seidl Hipp, beleuchten, wie Architektur als Medium der politischen Selbstdarstellung fungiert und welche Rolle sie in verschiedenen Epochen, von der Antike bis zur Moderne, spielt. Durch die Diskussion zahlreicher Beispiele wird deutlich, dass die Ästhetik des Bauens nicht nur durch funktionale Aspekte, sondern auch durch gesellschaftliche und kulturelle Strömungen geprägt ist. Dieses Fachbuch richtet sich an Studierende und Fachleute aus den Bereichen Architektur, Kunst und Design und bietet wertvolle Einblicke in die politische Dimension der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tablo Garten Picknick Tisch Ayous Sand X-Poot MetalPicknicktisch für den Außenbereich mit modernem DesignPulverbeschichteter, sandfarbener Stahl mit Tischplatte aus Holz (FSC)Speziell für den Außenbereich entwickeltDer Tablo-Picknicktisch für den Außenbereich der Marke WOOOD verfügt über ein Metallgestell mit klarem Design und eine Tischplatte aus Thermo-Ayous. Mit diesem Picknicktisch bist du im Handumdrehen bereit für die Freiluftsaison.Material Das Holz wird auf bis zu 215 °C erhitzt. Durch das "Brennen" ist Thermo-Ayous widerstandsfähiger gegen Feuchtigkeit, außergewöhnlich stabil und bleibt über Jahre hinweg wartungsfrei (Haltbarkeitsklasse I). Nach der thermischen Behandlung erhält das Ayous-Holz eine schöne, moderne und warme Ausstrahlung und verändert sich unter Witterungseinflüssen, um dann allmählich gleichmäßig zu vergrauen (genau wie tropisches Hartholz).AbmessungenHöhe: 75 cmBreite: 206 cmTiefe: 145 cmPflegeUm die natürliche Farbe von Ayous-Holzmöbeln zu erhalten, empfehlen wir, das Holz mit dem WOOOD Teak Sealer zu behand1149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die minoische Kultur. Historische Entwicklung, Kultur und Architektur der ersten Hochkultur Europas, Taschenbuch von Sigrid Vollmann, GRIN,Die Minoische Kultur. Historische Entwicklung, Kultur Und Architektur Der Ersten Hochkultur Europas, Taschenbuch Von Sigrid Vollmann, Grin, 978-3-346-11778-6, Seitenanzahl: 2413,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.